Per effetto dell’invecchiamento naturale, nei prossimi anni decine di migliaia di insegnanti del Mezzogiorno (112.500) andranno in pensione (ovviamente, anche nel resto del paese).
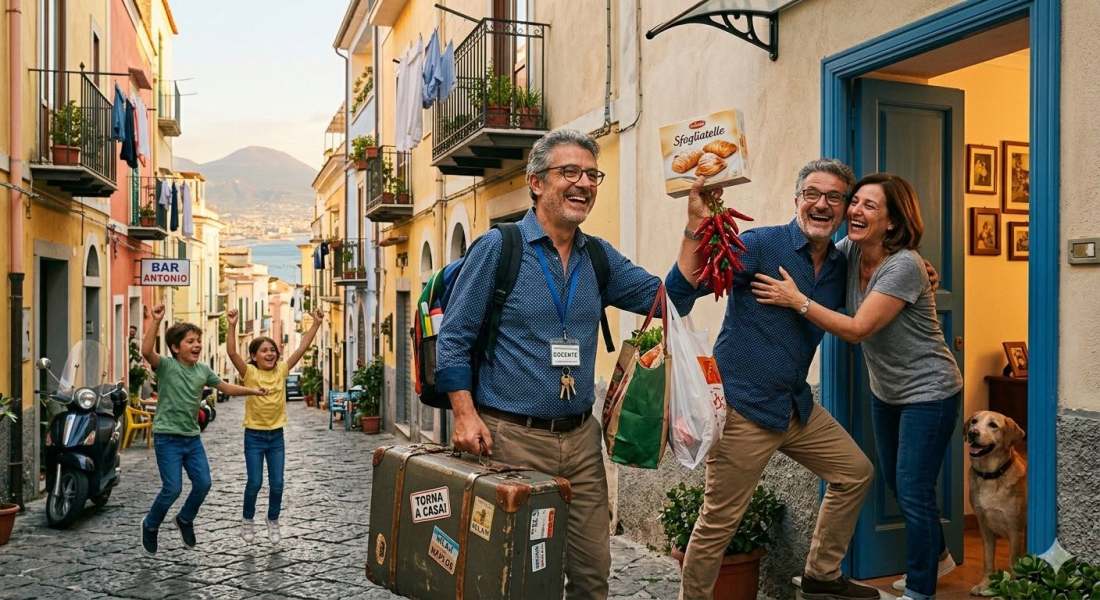
Questo “liberi tutti” permetterà agli insegnanti di poter tornare a casa.
La maggior parte dei pensionamenti sarà in Campania, che è la regione più popolosa, seguita da Lombardia (quella con più cattedre) e Sicilia
Il diritto di precedenza.
Quel posto liberato non va a concorso, ma viene offerto prioritariamente ai docenti di ruolo, che si trovano fuori regione, e che hanno fatto domanda di trasferimento interregionale.
L’effetto domino
Il docente ottiene il trasferimento e “torna a casa”, liberando a sua volta il posto altrove
C’è qualcosa di profondamente ironico, e al contempo sinistro, nel vedere il comico di turno – come Ronny Chieng sul prestigioso podio di Harvard – scagliarsi contro l’Intelligenza Artificiale, liquidandola come il “culmine della pigrizia umana” o un “plagio ad alta velocità”.
Il pubblico ride, applaude, si solleva nell’illusione che l’arte, il “trauma umano” e lo status quo della nostra burocrazia intellettuale siano baluardi insuperabili.
Ma dietro le luci del cabaret e la retorica del neoluddismo sentimentale si nasconde una narrazione pericolosa.
Perché il vero danno di questi manifesti d’ostruzionismo non sta nel loro potere di arrestare la storia – che è nullo –, ma nella cinica illusione che vendono alla collettività.
Si fa credere alla “gente” che il progresso sia una scelta negoziabile, un interruttore che la politica o la morale possono spegnere a piacimento.
Non è così.
La storia dell’automazione non risponde alle ideologie, né alle poetiche della sofferenza umana.
Risponde a una sola, immutabile legge dell’ottimizzazione sistemica.
Per decenni, l’evoluzione naturale del calcolo è rimasta prigioniera di una deviazione commerciale.
Prima la scatola antropomorfica di Jobs e Wozniak, che ha ridotto il computer a una macchina da scrivere da scrivania per confinarlo all’uso del singolo; poi l’architettura del Web, che si è limitata a sostituire l’impiegato al telefono con uno schermo digitale. Abbiamo digitalizzato la burocrazia, non la struttura.
Oggi, l’avvento dell’intelligenza artificiale generativa e degli agenti autonomi sta finalmente liberando il vero obiettivo storico: il Machine-to-Machine (M2M).
Il futuro prossimo, che sta convergendo tutto insieme, non è l’uomo che dialoga con la macchina, ma i sistemi che dialogano direttamente tra loro. Infrastrutture, logistica, finanza e produzione che si interfacciano senza l’attrito, la lentezza e l’errore della mediazione umana.
Questo processo non persegue un’agenda politica, né cerca il consenso.
Cammina sulla via dell’efficienza marginale, abbattendo i costi di produzione e aprendo, per la prima volta nella storia, la possibilità concreta di elevare il benessere materiale di miliardi di persone sul pianeta.
Chi sabota culturalmente questa transizione con il moralismo da palcoscenico commette un atto di grave irresponsabilità.
Non fermerà l’evoluzione dei sistemi; si limiterà a condannare chi lo ascolta a subirne l’impatto da subalterno anziché da beneficiario.
Mentre l’Occidente si avvita nei suoi complessi etici e nelle sue bizzarrie normative, il resto del mondo corre verso l’automazione pura.
I comici passano, le infrastrutture restano. Ed è tempo di decidere se vogliamo governare l’efficienza o continuare a farci raccontare una favola consolatoria mentre il futuro si scrive da solo.
Nel 2023 l’Italia ha toccato numeri storici: 134 milioni di arrivi e 451 milioni di presenze nelle strutture ricettive, superando persino il 2019. Ma dietro al trionfo dei dati si nasconde una realtà meno celebrata: a trainare sono stati soprattutto i turisti stranieri.
Gli italiani, invece, viaggiano meno:
Solo 52,1 milioni di viaggi con pernottamento (-27% rispetto al 2019) 323,6 milioni di notti (-21% rispetto al 2019) In estate, appena il 31,5% dei residenti ha fatto almeno una vacanza tra luglio e settembre (contro il 37,8% del 2019).
💡 Il paradosso: il Belpaese batte record di presenze, ma sempre più italiani restano a casa o riducono le vacanze. Un fenomeno che apre domande su redditi, costo della vita e nuovi stili di consumo.
✈️ E voi? Nel 2023 avete viaggiato meno, di più… o uguale?
Ti sembra che i film di oggi siano tutti uguali? Non sei il solo! Hollywood sta attraversando un periodo difficile e la sensazione che “il prodotto non ci sia più” è la sintesi di una crisi profonda.
Cosa sta succedendo?
* Pochi incassi al cinema: A parte rari successi, il botteghino fatica a decollare. La gente preferisce aspettare l’uscita in streaming.
* Troppi “sequel”: Hollywood punta su sequel, reboot e spin-off, soffocando la creatività e la voglia di storie originali.
* L’impatto dello streaming: Le piattaforme hanno cambiato le nostre abitudini, mettendo in crisi le sale cinematografiche.
Insomma, il cinema americano si trova a un bivio. La tua sensazione non è affatto sbagliata, ma è il sintomo di un’industria che deve reinventarsi.
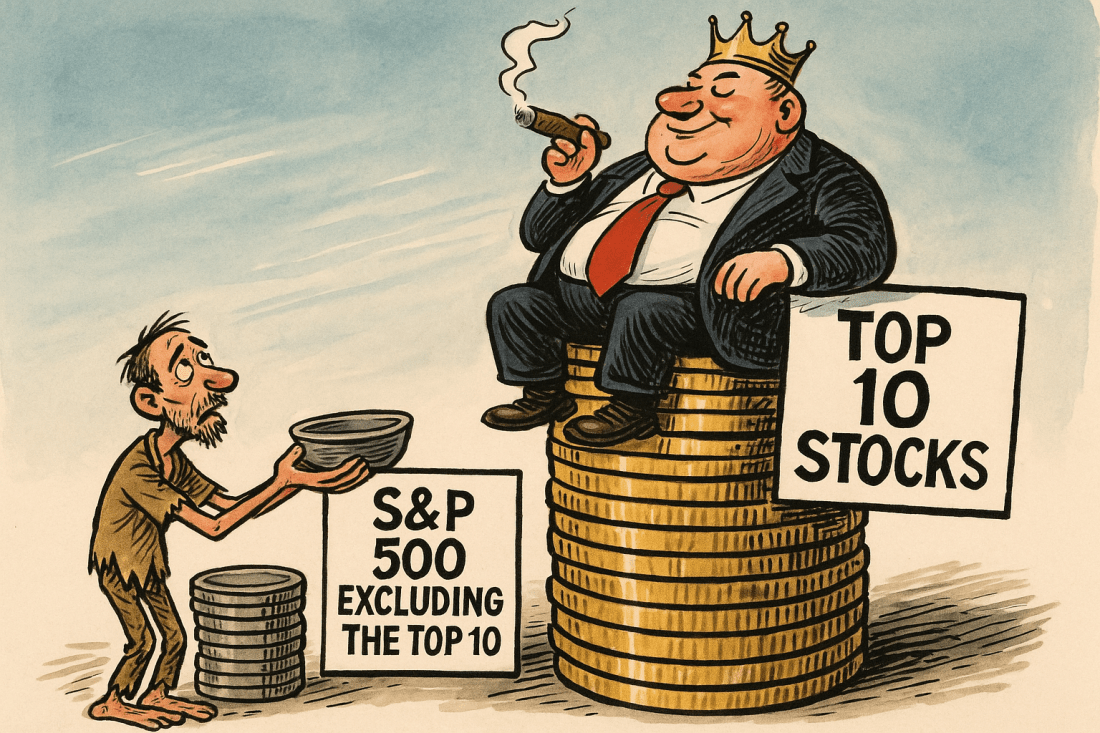
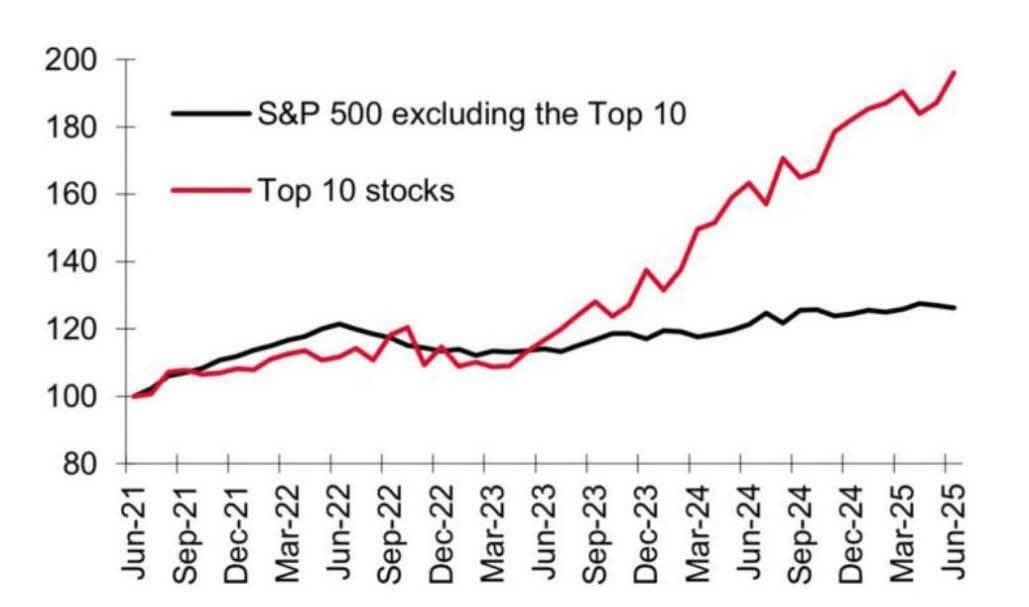
Mercati troppo concentrati su chi fa super profitti… ed il resto?
Grafico interessante. L’indice S&P 490 (che esclude le 10 solite Top) non ha praticamente registrato alcuna crescita degli utili dal 2022, nonostante l’inflazione dilagante.
Si tratta solo di 10 aziende che stanno andando molto bene, mentre l’economia in generale è in contrazione in termini reali.
Ma la concentrazione estrema delle performance in poche aziende non è solo un fenomeno USA, anche se negli Stati Uniti è più visibile perché il mercato azionario è enorme e trasparente.
1. Europa
In Francia, il CAC 40 è trainato da LVMH, L’Oréal, TotalEnergies, Hermès: moda/lusso ed energia hanno performance molto migliori rispetto al resto.
In Germania, il DAX è dominato da SAP e dai big dell’auto (Mercedes, BMW, Volkswagen). I settori tradizionali meno internazionalizzati arrancano.
In UK, il FTSE 100 è sbilanciato su energia e materie prime (Shell, BP, Rio Tinto, Glencore), mentre molti titoli domestici sono stagnanti.
2. Asia
In Giappone, il Nikkei 225 ha visto la spinta enorme di SoftBank, Toyota, Keyence, Fast Retailing, ma gran parte delle aziende resta in crescita modesta.
In Cina, l’Hang Seng e il CSI 300 hanno una concentrazione altissima in Tencent, Alibaba, Meituan, e nei big bancari/energetici.
3. Mercati emergenti
In India, il Nifty 50 è guidato da Reliance Industries, TCS, Infosys, HDFC Bank, mentre molte aziende industriali tradizionali sono in stallo.
In Brasile, l’Ibovespa è spinto da Petrobras e Vale; il resto dipende molto da cicli delle commodities.
Meccanismo comune:
Poche aziende globali, con brand fortissimo e margini elevati, attraggono capitali e crescono più velocemente.
La maggior parte delle altre aziende ha mercati domestici limitati, margini bassi e minore accesso a capitali e innovazione.
In quasi tutti i mercati sviluppati oggi puoi fare un “S&P 490 locale”: un indice senza le 5-10 aziende top, e vedresti la crescita sgonfiarsi drasticamente.
Le conseguenze di questa “bitcoinizzazione” delle top aziende sono profonde, e si riflettono su mercati finanziari, economia reale e politica.
1. Mercati finanziari
Concentrazione del rischio → Se le Top 10 crollano, l’intero indice globale e migliaia di fondi passivi subiscono un contraccolpo immediato.
Distorsione dei multipli → Gli investitori pagano multipli molto alti per le top, mentre il resto del mercato rimane sottovalutato o stagnante.
Dipendenza degli ETF → I fondi indicizzati sono costretti a comprare sempre di più le top (per replicare gli indici), creando un meccanismo di feedback positivo simile a una bolla controllata.
2. Economia reale
Allocazione di capitale squilibrata → Flussi enormi vanno a poche aziende già ricche di liquidità, mentre le aziende emergenti o i settori tradizionali ricevono poco investimento.
Produttività polarizzata → Le top aumentano la produttività interna, ma non trasferiscono tecnologia e competenze al resto dell’economia, creando un gap strutturale.
Occupazione limitata → Le top crescono in valore, ma non creano “buon lavoro” in proporzione, perché il modello è scalabile e automatizzato.
3. Politica ed equilibrio sociale
Potere di lobbying enorme → Con capitalizzazioni e liquidità così alte, le top possono influenzare normative e regolamentazioni a proprio vantaggio.
Ineguaglianza crescente → Gli utili e i dividendi si concentrano sugli azionisti istituzionali e sui top manager, mentre il resto della popolazione vede stagnare salari reali.
Tensione redistributiva → Cresce la pressione per tassare extra-profitti, nazionalizzare quote o usare il modello “fondo sovrano” per redistribuire la ricchezza.
In sintesi:
Se il trend continua, rischiamo mercati sempre meno rappresentativi dell’economia reale, con volatilità sistemica legata a poche aziende, un’economia polarizzata e conflitti politici più duri sulla redistribuzione.
Il finale logico di questo percorso è una regolamentazione più aggressiva (antitrust, tassazione) oppure un capitalismo di Stato mirato con nazionalizzazione parziale e redistribuzione: UBI e UBS.
UBI e UBS: reddito di base e servizi universali.
Un concetto che in Silicon Valley hanno capito da tempo: il lavoro di massa, come lo conoscevamo, non tornerà mai più!



 Meccanismo comune:
 In quasi tutti i mercati sviluppati oggi puoi fare un “S&P 490 locale”: un indice senza le 5-10 aziende top, e vedresti la crescita sgonfiarsi drasticamente.

