Banche ed AI

Un viatico per adottare le AI con successo

Nel 1994, lavoravo in una banca all’avanguardia nelle tecnologe ICT, e proprio in quell’anno, il direttore centrale mi diede l’incarico di valutare come introdurre i sistemi esperti nell’attività aziendale.

Abbiamo esplorato il potenziale dei sistemi esperti per migliorare le operazioni. E come solito, saremmo partiti con un progetto pilota per poi estendere la tecnologia in tutti gli ambiti possibili, come avevamo fatto nei 22 anni precedenti.

I sistemi esperti e la banca online (si, ci stavamo pensando già allora!) erano un ulteriore passo avanti per essere sempre up-to-date e sempre più efficienti.

Poi, per vicissitudini esterne, il nostro progetto si è interrotto. Ed oggi, con l’esplosione della AI, vorrei avere una macchina del tempo per appliarle all’attiivtà della nostra azienda.

Ma se oggi io fossi il responsabile dei sistemi informativi, e consciente che oggi la banca è pronta a fare un passo avanti monumentale integrando i più recenti progressi dell’IA, che promettono di trasformare il panorama dei servizi bancari, cosa farei con le moderne tecnologie di IA, che offrono opportunità senza precedenti per migliorare l’efficienza, l’esperienza dei clienti e l’innovazione?

Ecco come una banca potrebbe implementare queste tecnologie:

Servizio e assistenza clienti:

Chatbot e assistenti virtuali: I chatbot dotati di intelligenza artificiale possono gestire le richieste di routine dei clienti 24 ore su 24, 7 giorni su 7, offrendo un supporto immediato e liberando gli agenti umani per le questioni più complesse.

Banca personalizzata: Gli assistenti virtuali possono fornire consulenza finanziaria personalizzata, aiutando i clienti a gestire i loro conti, a tenere traccia delle spese e a raggiungere i loro obiettivi finanziari.

Rilevamento delle frodi e sicurezza:

Rilevamento delle anomalie: L’intelligenza artificiale può analizzare i modelli di transazione in tempo reale per identificare le attività insolite, riducendo in modo significativo le frodi.

Autenticazione biometrica: I sistemi biometrici avanzati guidati dall’intelligenza artificiale possono migliorare la sicurezza attraverso il riconoscimento facciale, il riconoscimento vocale e altri dati biometrici.

Scoring del credito e gestione del rischio:

Modelli di valutazione del credito migliorati: L’intelligenza artificiale può valutare il merito di credito in modo più accurato analizzando una gamma più ampia di dati, comprese le fonti di dati non tradizionali.

Analisi predittiva: I modelli di intelligenza artificiale sono in grado di prevedere il potenziale rischio e le tendenze del mercato, aiutando la banca a prendere decisioni più informate in materia di prestiti e investimenti.

 Automazione dei processi:

Automazione dei processi robotici: Automazione di attività di routine e ripetitive come l’inserimento di dati, la gestione dei conti e la reportistica di conformità per migliorare l’efficienza e ridurre gli errori.

Elaborazione dei documenti: L’intelligenza artificiale è in grado di estrarre ed elaborare informazioni dai documenti, snellendo i flussi di lavoro come le richieste di prestito e l’apertura di un conto.

 Marketing personalizzato:

Customer Insights: L’intelligenza artificiale può analizzare i dati dei clienti per identificare preferenze e comportamenti, consentendo campagne di marketing altamente mirate.

Sistemi di raccomandazione: Simili a quelli utilizzati dalle piattaforme di e-commerce, l’intelligenza artificiale può consigliare prodotti e servizi su misura per le esigenze dei singoli clienti.

Gestione degli investimenti e dei patrimoni:

Robo-consulenti: I robo-advisor guidati dall’intelligenza artificiale possono fornire servizi di consulenza sugli investimenti e di gestione del portafoglio, rendendo la gestione patrimoniale accessibile a un pubblico più ampio.

Trading algoritmico: Gli algoritmi di intelligenza artificiale possono analizzare i dati di mercato ed eseguire operazioni in momenti ottimali, migliorando le strategie di investimento.

Sfruttando queste capacità avanzate di IA, la banca non solo migliora l’efficienza operativa, ma incrementare la soddisfazione dei clienti e rimane all’avanguardia in un mercato competitivo. Un balzo in avanti, incarnando il potenziale di trasformazione dell’IA nel settore della finanza.
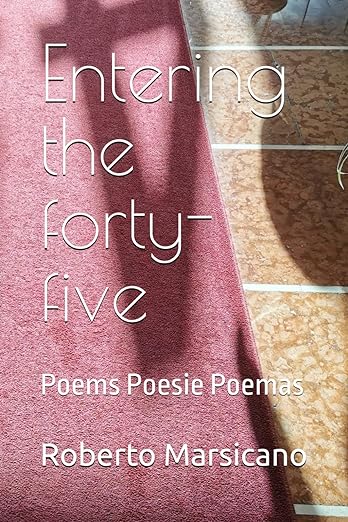
Entering the Forty-Five

In uscita un mio libro di poesie

Para que conste, Per la cronaca, For the record

Ho scritto un libro, di poesie.

Escribí un libro, de poemas.

I wrote a book, of poems.

La maggior parte sono in inglese (e non so perché, ma così è accaduto)

Qualcuna é in italiano, un paio in spagnolo

“Entering the forty-five” é il titolo

Il libro è disponibile su Amazon

La versione digitale esce il 17/6

Para que conste, Per la cronaca, For the record

https://www.amazon.it/dp/B0D6W774FH

Salari di fame

Quasi 6 milioni di lavoratori guadagnano meno di €11 mila lordi all’anno

Meno di €850 netti al mese.

E 2 milioni fino a €17 mila/anno

Circa 1.200 netti al mese.

Le classi dirigenti (nonché quelle parassitarie estrattive di ricchezza dalla società) vogliono farvi credere che il problema sono tasse e contributi, ma la verità è che gli stipendi sono bassi, molto bassi.

Perché la maggior parte delle imprese non è in grado di produrre abbastanza valore.

Quindi é un problema strutturale non risolvibile

Un deterrente atomico europeo?

Fra Putin e Trump, alcuni pensano che non c’è altra scelta

VP ha minacciato chiaramente di colpire con armi nucleari le città europee, e lo può fare impunemente contro tutte, salvo quelle inglesi e francesi, che possono rispondere con una rappresaglia sulle città russe con le loro atomiche, imbarcate sui loro sottomarini nucleari, che sono praticamente non attaccabili dai russi.

I polacchi hanno già chiesto di ospitare bombe americane sul loro territorio – come deterrente contro i russi – ma i siti di lancio terrestri sono “spugne” per far consumare bombei, e quindi non sono un deterrente serio.

In Germania, invece, la proposta è di sviluppare armi atomiche europee perché “la bomba è l’unico deterrente”, ed anche alcuni politici polacchi ritengono che l’atomica non può essere gestita da un terzo (gli USA) che potrebbero non voler difendere l’Europa, come sta dicendo DT al suo pubblico isolazionista (salvo ravvedimenti dopo le elezioni).

Ma l’aggressività palese dei russi, e quella minacciata da Iran, Cina e N.Corea, sta facendo crescere l’idea di possedere la bomba anche in S.Corea, Ucraina e Arabia Saudita.

Tassare di più i ricchi: funziona?

300 milionari lo vogliono per sanare le disuguaglianze

Fra i 300 milionari, c’è anche Abigail Disney – che siede su $110 milioni – insieme ad altri 299 che, come immaginerete, non hanno forzieri pieni di dollaroni dove tuffarsi come Zio Paperone.

Sicuramente, la loro ricchezza è in strumenti finanziari e immobili, che rendono ed accrescono la loro ricchezza, e quindi, siccome saranno azionisti e/o parte dei CdA delle aziende, perché – molto più semplicemente – non chiedono ai loro dirigenti di aumentare i salari – anche se questo farà diminuire i loro dividendi?

In fondo, come dimostra la battaglia sindacale contro UPS, le aziende, se costrette, i soldi li hanno per alzare i salari. Perché gli attuali salari sono solo il frutto di una guerra (antisindacale, condotta con l’uso dei media) che i ricchi hanno fatto contro i poveri e la stanno vincendo, come ha detto Warren Buffett:

“There’s class warfare, all right, but it’s my class, the rich class, that’s making war, and we’re winning.”

Ma mettiamo pure che i governi si decidano a tassare di più i ricchi, sarebbe una soluzione per alleviare i problemi dovuti alla disuguaglianza economica?

Forse si, forse no. Perché tassare significherebbe far passare i soldi dalle tasche dei ricchi nelle mani dei politici e dei loro reggicoda, che tendono anche loro a diventare ricchi (avete mai visto un politicante povero?) e poi hanno idee non attuali, né funzionali, per alleviare i problemi dei non ricchi.

Ipotizziamo la distribuzione di denari – sic et simpliciter – quello che si chiama UBI (Universal Basic Income) cioè un’elargizione a tutti di un reddito minimo. Che è una misura auspicata già dal governo Nixon per alleviare la povertà negli Stati Uniti.

Gli esperimenti dicono che funziona, ma scatena l’ira dei non-ricchi contro i poveri, come abbiamo visto con il RdC: il borghese piccolo piccolo odia i poveri, perché pensa che abbiano voluto diventare poveri per indolenza o perché geneticamente predisposti al parassitismo.

Tassare i ricchi per sostenere gli UBS (Universal Basic Services) cioè servizi di utilità di base che servono a noi tutti? Cioè dare a tutti istruzione gratuita (ma veramente gratuita, compresa quella universitaria), non far pagare le utility (acqua, luce e TLC), non far pagare il Trasporto Pubblico Locale (TPL), sanità per tutti (ma veramente gratis), l’abitazione, la cura di bambini ed anziani ed anche i servizi legali?

Potrebbe funzionare, perché molti di questi servizi sono già semi-gratuiti, tutti sono abituati a riceverli, senza scatenare odio di classe fra i non-ricchi ed i poveri.

Il problema è il come: perché sicuramente la politica allatta pesantemente sulla spesa pubblica, creando diseconomie, burocrazia e ritardi.

Forse sarebbe meglio che gli stessi milionari si occupassero di fornire, per intanto gli UBS, visto che essendo del settore privato possono fare con organizzazione, tecnologie e metodi efficienti ed efficaci come nessuno sa fare.

Possono comprare le aziende che erogano questi tipi di servizi e fornirli gratuitamente.